.png)
.png)
.png)
.png)
त्योहार से पहले हल्का करें कर्ज का बोझ! होम लोन की EMI बढ़ाएं या अवधि घटाएं?
- sakshi choudhary
- 26 Oct, 2026
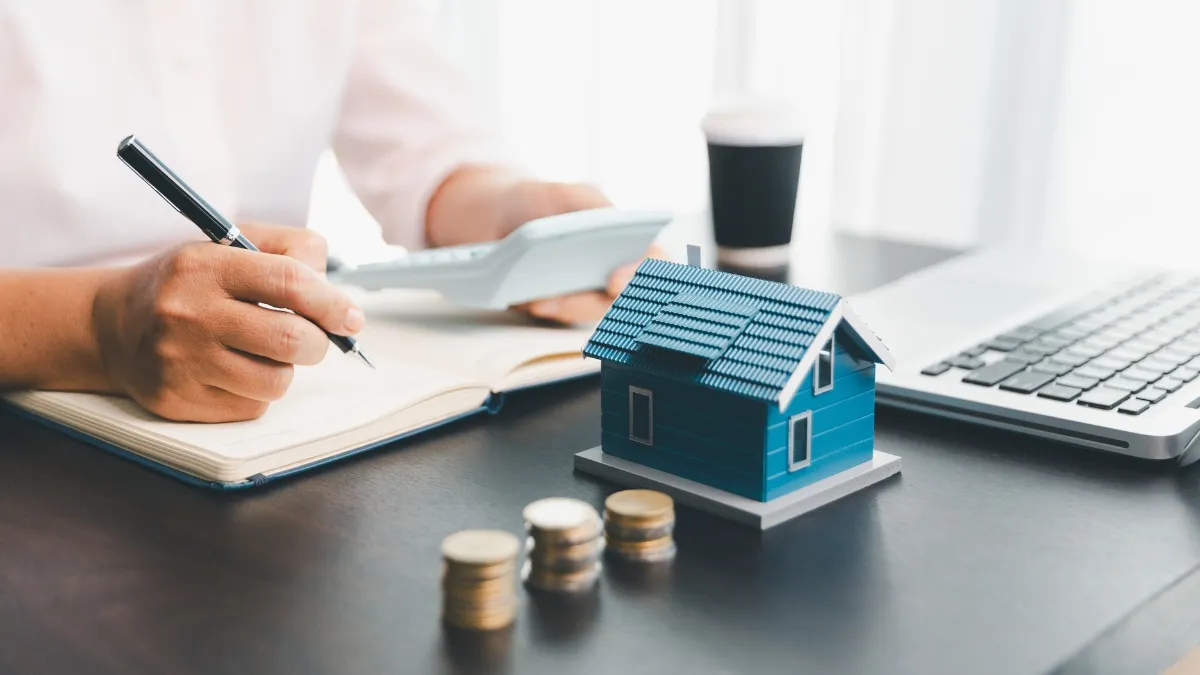
त्योहारों का मौसम आते ही लोग घर की खरीदारी, सजावट और दूसरे खर्चों की योजना बनाने लगते हैं। लेकिन अगर आपके ऊपर होम लोन की जिम्मेदारी है, तो त्योहार से पहले अपने कर्ज की योजना पर भी ध्यान देना जरूरी है। सही रणनीति अपनाकर आप होम लोन पर लगने वाले ब्याज में हजारों नहीं, बल्कि लाखों रुपये तक बचा सकते हैं। सवाल यह है कि लोन जल्दी चुकाने के लिए EMI बढ़ाना बेहतर है या लोन की अवधि कम करना?
होम लोन की EMI बढ़ाने से क्या होगा?
अगर आपकी आमदनी पहले से बढ़ गई है या हर महीने कुछ अतिरिक्त पैसे बच रहे हैं, तो आप अपनी होम लोन की EMI बढ़ाने पर विचार कर सकते हैं। EMI यानी हर महीने बैंक को दी जाने वाली किस्त।
जब आप EMI बढ़ाते हैं, तो हर महीने लोन का ज्यादा मूलधन चुकाया जाता है। इससे बकाया कर्ज तेजी से घट सकता है और भविष्य में लगने वाला कुल ब्याज कम हो सकता है।
उदाहरण के लिए, अगर आपकी सैलरी बढ़ी है और आप हर महीने 2,000 से 5,000 रुपये अतिरिक्त चुका सकते हैं, तो बैंक से यह पता करें कि EMI बढ़ाने पर आपके लोन की अवधि और कुल ब्याज पर कितना असर पड़ेगा।
हालांकि, EMI उतनी ही बढ़ाएं जितनी आसानी से हर महीने चुका सकें। त्योहारों, बच्चों की पढ़ाई, मेडिकल जरूरतों और आपातकालीन खर्चों के लिए भी पैसे बचाकर रखना जरूरी है।
लोन की अवधि कम करना कितना फायदेमंद है?
होम लोन की अवधि जितनी लंबी होती है, आम तौर पर उतने लंबे समय तक ब्याज चुकाना पड़ता है। अगर बैंक आपको EMI बढ़ाने के बजाय अवधि कम करने का विकल्प देता है, तो इससे भी ब्याज में अच्छी बचत हो सकती है।
उदाहरण के तौर पर, मान लीजिए आपने 30 लाख रुपये का होम लोन 20 साल के लिए 8.5 प्रतिशत सालाना ब्याज दर पर लिया है। इस स्थिति में, मानक मासिक EMI लगभग 26,000 रुपये होगी। अगर ब्याज दर और EMI पूरे समय समान रहें, तो कुल ब्याज करीब 32.4 लाख रुपये हो सकता है।
अगर आप हर महीने अतिरिक्त भुगतान करते हैं, तो मूलधन जल्दी घट सकता है और लोन तय समय से पहले खत्म हो सकता है। इससे ब्याज की बचत हो सकती है। वास्तविक बचत आपके बकाया लोन, ब्याज दर, अतिरिक्त भुगतान और बैंक की शर्तों पर निर्भर करेगी।
EMI बढ़ाएं या अवधि घटाएं, क्या है बेहतर विकल्प?
इसका जवाब आपकी आमदनी और मौजूदा खर्चों पर निर्भर करता है। अगर आपकी आमदनी नियमित है और आप ज्यादा EMI आसानी से दे सकते हैं, तो EMI बढ़ाना एक अच्छा विकल्प हो सकता है। अगर आपके पास एकमुश्त रकम है, तो बैंक से पूछें कि क्या आप आंशिक मूलधन भुगतान करके लोन की अवधि कम कर सकते हैं।
फैसला करने से पहले इन बातों का ध्यान रखें:
कम से कम कुछ महीनों के जरूरी खर्च के बराबर आपातकालीन बचत रखें।
क्रेडिट कार्ड या अन्य महंगे कर्ज बाकी हैं, तो पहले उनकी लागत की तुलना करें।
बैंक से आंशिक भुगतान, EMI बदलाव और अवधि घटाने की शर्तें समझें।
केवल ब्याज बचाने के लिए अपनी पूरी बचत लोन में न लगा दें।
त्योहार से पहले करें ये काम
अपने होम लोन का मौजूदा बकाया, ब्याज दर, EMI और बची हुई अवधि जांचें। फिर बैंक से दो अलग-अलग हिसाब मांगें पहला, EMI बढ़ाने पर कितनी बचत होगी; दूसरा, अतिरिक्त भुगतान करके अवधि घटाने पर कितना ब्याज बचेगा। होम लोन का बोझ कम करने के लिए EMI बढ़ाना और अवधि घटाना, दोनों उपयोगी तरीके हो सकते हैं। सही विकल्प वही है जो आपकी आर्थिक स्थिति को बिगाड़े बिना कर्ज जल्दी खत्म करने में मदद करे। कोई भी फैसला लेने से पहले बैंक से लिखित गणना जरूर लें।